中指云APP
看房地产数据 用中指云
[摘要] 本报告基于中指法拍数据库(CREIS)监测数据,统计周期为2026年1-8月,采用全国355城与浙江省全域双层口径。全国法拍市场供需双升但清仓率仅23.53%,去化压力突出。同期浙江省清仓率高达51.61%,约为全国的2.2倍,市场活跃度与承接力显著领先。住宅为法拍市场的绝对主力,且浙江省内各城市去
摘要
一、全国法拍市场总体情况
2026年1-8月,全国355城法拍市场累计新上拍品499,253件,同比+30.67%;交易截止拍品611,260件,成交拍品143,854件,清仓率23.53%;累计成交金额约2,016.25亿元。市场供给与成交规模同步扩张,但清仓率整体偏低、约七成交易截止标的流拍,市场「供给过剩、去化承压」特征明显。
二、浙江省法拍市场总体情况
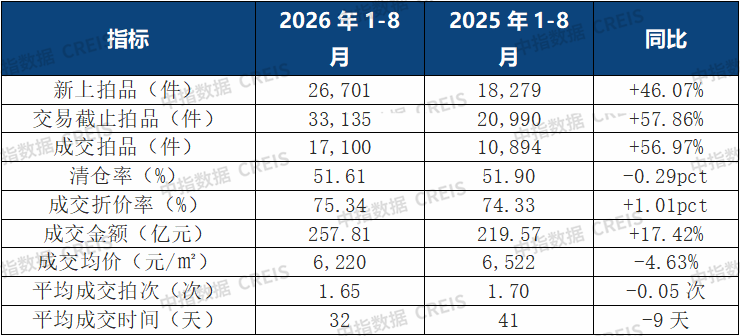
同期,浙江省全量法拍累计新上拍品26,701件,同比+46.07%;交易截止拍品33,135件,成交拍品17,100件,清仓率高达51.61%,约为全国(23.53%)的2.2倍;成交金额257.81亿元。浙江法拍住宅成交13,836件、金额170.52亿元,市场活跃度与去化效率均显著领先全国。
三、核心结论
-
全国法拍供需双升,但清仓率持续低位(23.53%),去化压力突出。
-
浙江省清仓率(51.61%)约为全国2.2倍,市场承接力与活跃度全面领先。
-
住宅为法拍市场绝对主力:全国住宅成交金额占比56.26%,浙江占比66.14%。
-
浙江省内分化明显:宁波清仓率80.94%、温州73.17%领先,湖州40.21%、衢州43.08%偏低。
全国法拍市场总体运行
▌1.1 总体规模与成交
2026年1-8月,全国355城法拍市场累计新上拍品499,253件,较2025年同期(382,082件)增长30.67%。交易截止拍品累计611,260件,其中成交拍品143,854件,清仓率23.53%(即每百件交易截止标的成交约24件);流拍拍品426,641件,流拍率69.80%。累计成交金额2,016.25亿元,同比增长17.47%;成交均价4,960元/㎡,评估均价6,339元/㎡,平均成交折价率74.07%(约七四折成交)。
▌1.2 月度走势
2026年法拍市场月度供给呈「高位波动」特征,月度清仓率(成交拍品/交易截止拍品)维持在12%-18%区间。8月新上拍品70,987件,交易截止拍品134,362件、成交20,774件,单月清仓率15.46%;2月受春节影响清仓率最低(12.24%)、3月最高(17.93%)。
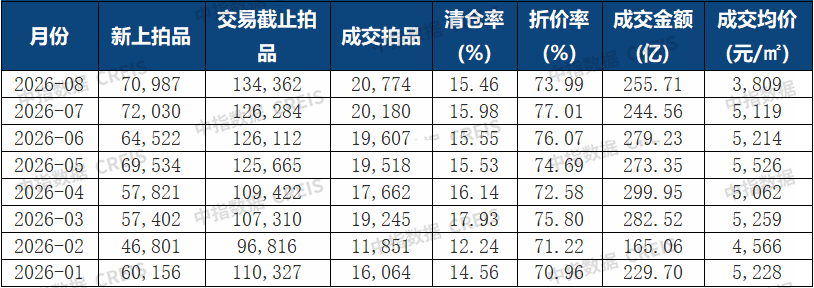
注:清仓率 = 成交拍品 / 交易截止拍品;新上拍品为当月首次上拍标的,与清仓率不构成直接分母关系。
▌1.3 物业类型结构
从物业类型看,住宅是法拍市场的绝对主力。全国住宅类累计新上236,431件、交易截止280,289件、成交104,111件,清仓率37.14%(各类型最高),成交金额1,134.40亿元,占总成交金额的56.26%。车库/车位虽新上规模大(133,708件),但清仓率仅8.93%,去化压力最重。
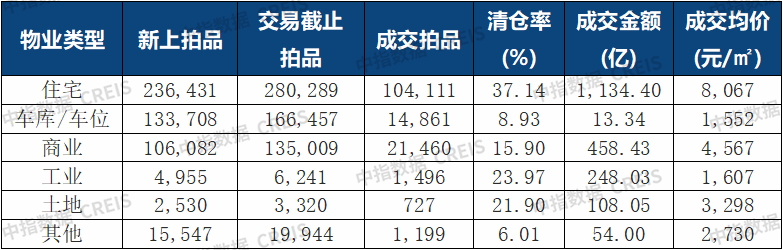
注:清仓率 = 成交拍品 / 交易截止拍品(累计口径)。
浙江省法拍市场运行
▌2.1 浙江全量法拍总体情况
2026年1-8月,浙江省全量法拍累计新上拍品26,701件(同比+46.07%);交易截止拍品33,135件(同比+57.86%),其中成交拍品17,100件(同比+56.97%),清仓率51.61%——约为全国同期(23.53%)的2.2倍。成交金额257.81亿元(同比+17.42%),成交均价6,220元/㎡,评估均价8,093元/㎡,平均折价率75.34%。相较全国,浙江清仓率、成交率均显著领先,法拍市场活跃度与承接力突出。
▌2.2 浙江法拍物业类型构成
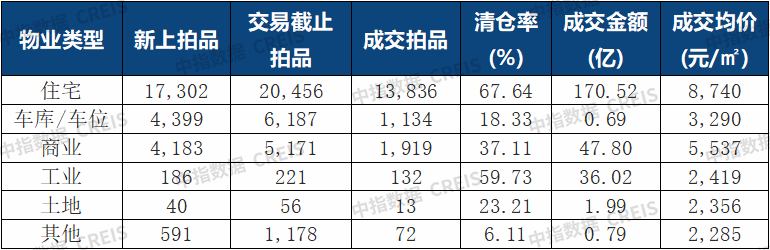
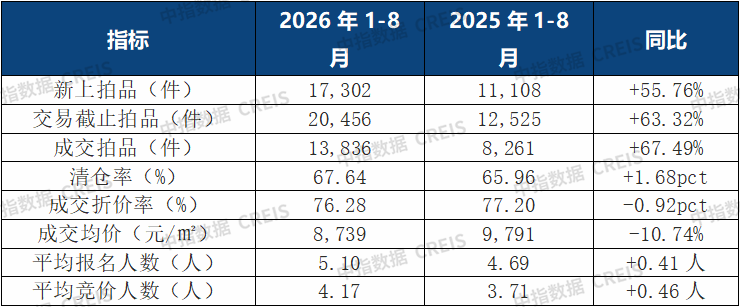
从物业类型看,住宅是浙江法拍市场的核心。住宅类累计新上17,302件、交易截止20,456件、成交13,836件,清仓率67.64%,成交金额170.52亿元、占全省成交金额的66.14%。商业类成交金额47.80亿元(占比18.54%),工业类成交金额36.02亿元(占比13.97%)。
注:清仓率 = 成交拍品 / 交易截止拍品(累计口径)。
▌2.3 浙江法拍月度走势
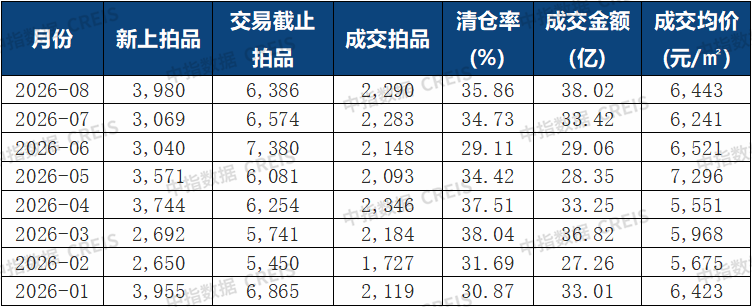
浙江法拍市场月度供给呈「波动向上」态势。8月新上拍品3,980件(同比+40.84%),交易截止拍品6,386件、成交2,290件,单月清仓率35.86%;成交金额38.02亿元亦为1-8月单月最高。上半年单月清仓率多数月份维持在31%-38%的较高区间,市场去化效率整体优于全国。
注:清仓率 = 成交拍品 / 交易截止拍品(单月口径)。
▌2.4 浙江各城市法拍住宅市场
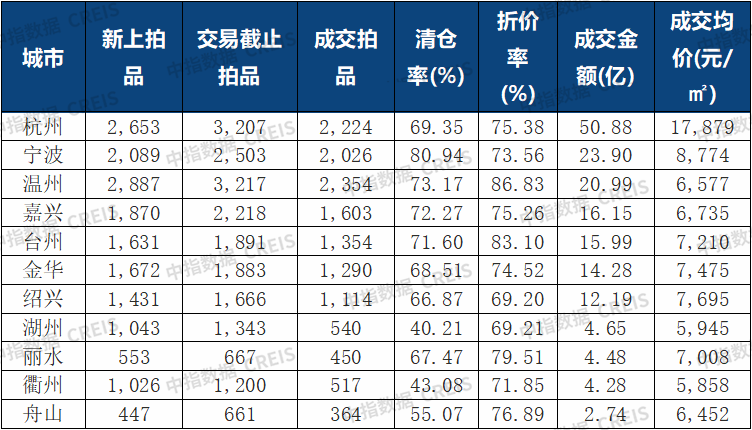
从城市维度看,浙江法拍住宅市场呈现「两极分化」格局。按成交金额排序,杭州以50.88亿元居首,成交均价17,879元/㎡为全省最高(评估均价23,643元/㎡),反映杭州核心区法拍住宅资产价值领先。宁波(23.90亿元)、温州(20.99亿元)分列二、三位。
注:清仓率 = 成交拍品 / 交易截止拍品(各城市住宅累计口径)。
注:本表成交金额为各城市法拍住宅成交金额,与2.1全量口径不同。
从去化表现看,宁波以80.94%的清仓率居全省首位,温州(73.17%)、嘉兴(72.27%)、台州(71.60%)紧随其后,均属市场承接力较强的区域;而湖州(40.21%)、衢州(43.08%)清仓率明显偏低,法拍住宅去化存在压力,需关注其资产积压风险。
▌2.5 浙江法拍住宅市场重点指标
2026年1-8月,浙江省法拍住宅累计新上17,302件(同比+55.76%);交易截止拍品20,456件,成交13,836件(同比+67.49%),清仓率67.64%;成交金额170.52亿元(同比+41.77%),成交均价8,739元/㎡(评估均价11,382元/㎡),平均折价率76.28%。成交住宅平均围观5,309人/件、报名5.10人/件、竞价4.17人/件,市场关注度与参与度保持高位。
浙江 vs 全国法拍市场对比
▌3.1核心指标横向对比
▌3.2 关键差异解读
浙江省法拍市场相较全国表现出显著竞争优势:
-
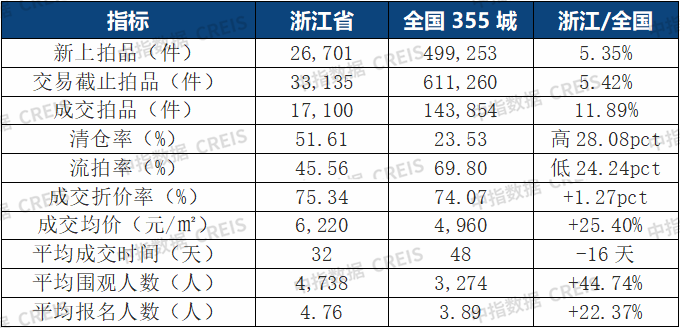
清仓率超全国两倍:浙江清仓率51.61%,全国仅23.53%,差距达28.08个百分点,即浙江交易截止标的成交比例远高于全国。
-
流拍率明显更低:浙江流拍率45.56%,远低于全国69.80%,市场承接力更强。
-
成交均价更高:浙江成交均价6,220元/㎡,较全国高出25.40%,与浙江整体房价水平相匹配。
-
成交周期更短:浙江平均成交时间32天,全国为48天,去化效率领先。
-
关注度更高:浙江平均围观、报名、竞价人数均高于全国,市场参与热情更旺盛。
结论与展望
▌4.1 主要结论
-
全国法拍供需双扩、规模持续攀升,但清仓率低位、约七成交易截止标的流拍,去化压力突出。住宅类仍是投资主力,商业类占比有所提升。
-
浙江法拍规模增速领跑全国,清仓率约为全国的2.2倍,市场活力与资产价值保持领先。住宅占据绝对主导,杭州、宁波、温州为核心贡献城市。
-
区域分化明显:浙江内部宁波、温州清仓率超73%,而湖州、衢州不足45%,投资与处置策略需因地制宜。
-
价值洼地显现:浙江法拍住宅平均折价率约七六折,全国整体约七四折,折价空间为投资者提供安全边际。
▌4.2 后市展望
展望后市,受宏观经济运行及房地产政策持续宽松影响,法拍市场供给端扩张态势短期内仍将延续。浙江作为经济强省,法拍市场的高活跃度有望维持,尤其是住宅类的清仓率与投资回报预期相对稳健。建议关注:一是杭州、宁波等核心城市法拍住宅资产的配置机会;二是温州折价率偏高(86.83%)区域的资产价值修复;三是湖州、衢州等低清仓率区域可能出现的资产抛售与折价机会。
▌4.3报告生成&数据来源说明
本报告由AI生成,数据来源于中指法拍数据库(CREIS)及CI Buddy专业技能分析,经严格清洗与校验。指标口径以中指数据定义为准:清仓率=成交拍品/交易截止拍品,新上拍品为独立供给动能指标。部分百分比数据因四舍五入可能存在微小误差。数据统计周期为2026年1月1日至2026年8月31日。